作为一名坐在电脑前记录比赛的观察者,这场第三届“中邮保险·紫荆杯”全国高校金融普及教育辩论赛的北方总决赛,让笔者数次停下敲击键盘的手。
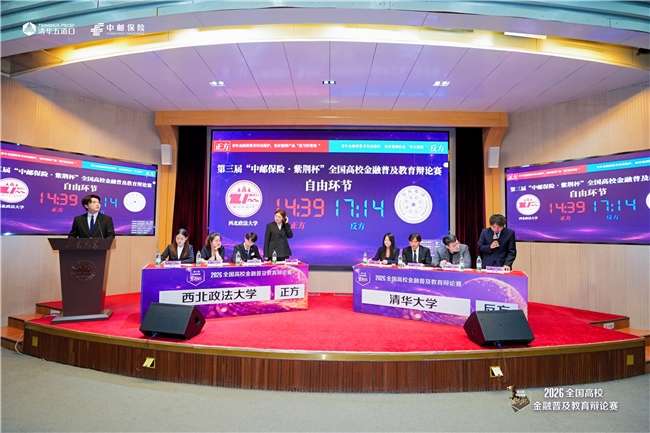
台上八个人都是二十出头的年轻人,辩题关于老年金融消费者权益保护,更应强调产品“适当性管理”,还是信息“充分披露”?
翻译成大白话:老人想买理财产品,金融机构该“先替他看看适不适合”,还是“把风险讲清楚,让他自己决定”?
这场辩论发生在2026年金融教育宣传周期间,今年2月1日,《金融机构产品适当性管理办法》刚刚正式施行。
当一项新规遇上最复杂的人 —— 一个既渴望尊严、又可能经不起风浪的老年消费者,制度已经明确了机构的特殊保护责任,可赛场交锋依然叩问现实:这份保护,究竟该靠前置的匹配把关,还是靠完整透明的信息告知来实现?
老人是谁:易碎者还是决策者?——两幅画像,两条路径
辩题中的 “更应”,代表双方各自要完成一套证明题,而辩论的起点,共同指向同一个问题:站在金融产品柜台前的老年消费者,究竟是怎样一群人?
西北政法大学正方将老人刻画为“亏不起大额损失的易碎者”:金融市场日渐复杂,信息不对称、话术诱导和风险错配,都可能让老人的判断失真。正方并不认为老人没有判断力,而是认为,一旦判断失误,后果往往不可逆。因此,风险测评可落地核验,交易前置设置风险拦截,要优于亏损之后再补救。
清华大学反方则提出截然相反的画像:老年人是被社会低估的独立决策者。反方一辩陈淑娴开篇援引日本监管法令与金融学实证研究,指出空洞的利率告知作用有限,把风险换算成具象金钱数字,才能真正约束非理性投资。
“将‘净值波动’转化为‘投入 50 万后,最多可能会亏损多少’,才是损失发生前最有效的刹车。”
场上就此形成两种画像:一方是难以承受重创的脆弱群体,一方是具备自主判断能力的决策者。但真正的分歧在于:让老人自己决定之前,要不要由先替他筛一道?筛,是保护还是越界?不筛,是尊重还是放任?
矛盾很快落到实操:即便信息充分披露,又要如何证实老人 真的听懂了?
西北政法大学正方四辩韩宇琦点出充分披露的现实困境:口头告知缺少标准化核验标准,还会抬高机构运营成本。结合司法判例,他提出诘问:发生亏损时,适当性管理可以明确机构责任;仅依靠充分披露,追责主体又该如何确定?
反方尝试把 “听懂” 变为可执行方案。清华大学反方三辩马南钧提出用图文简化信息、要求老人复述风险;反方二辩郑宇栋补充日韩经验,优化信息呈现、设置冷静期、引入第三方核验。但依旧绕不开现实难题:这套机制的成本与强制效力,该由谁兜底?
反方随即向正方的风险测评问卷发起挑战。马南钧认为问卷存在文字门槛、主观偏差等缺陷,一纸测评未必比老人更了解自己,现实中部分 “保护” 甚至建立在信息遮蔽之上。
西北政法大学正方二辩张天宇回应:测评综合资产、收入、损失承受力、金融素养多维度,对老人增设资产核验,金融素养部分甚至会问“你知不知道什么叫市盈率、什么叫牛市”;承担不了R5的风险,就不让买R5,但R4及以下依然自由选择。
正方三辩宋悦茗进一步澄清:“你测出来是R3,给他卖R4,就是你的问题,你就给我赔钱”;“我方完全觉得可以讲,只要你不让买就行了。”在正方看来,适当性管理只是划定风险红线,信息披露与前置拦截二者并不对立,而且全程双录留痕便于监管核查。
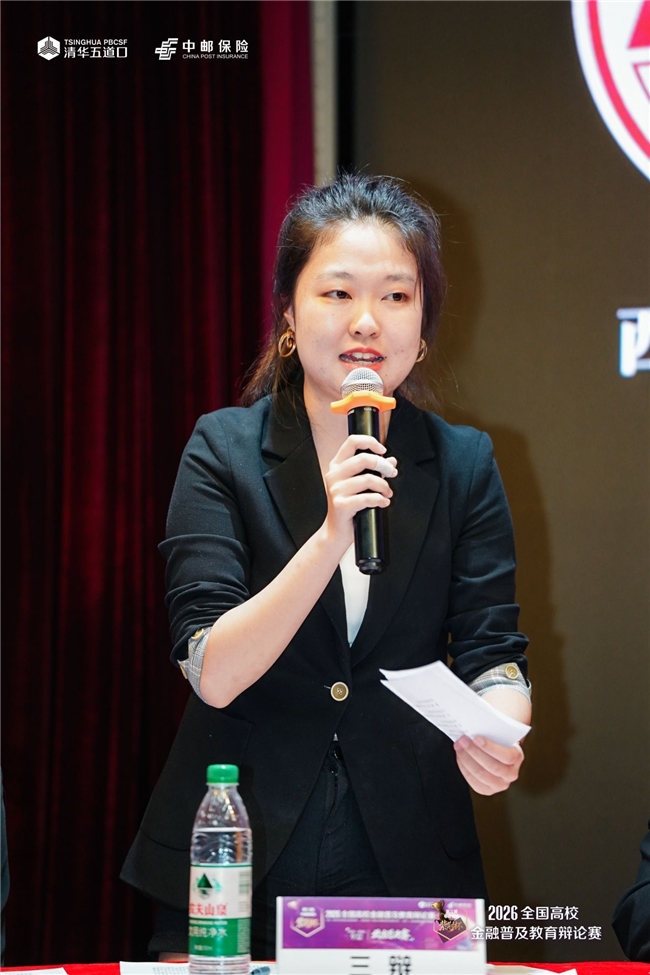
评委席也在这时下场。问题接连抛来:你们到底是一刀切,还是像三辩说的给老人“加试”?时代在进步、产品在合规、双录在落地,为什么管理反而往后退?为了保护大部分老人,牺牲小部分有能力承担风险的老人,公平吗?
替老人做决定,是保护还是剥夺?——尊严与“棺材本”之争
当方法论之争耗尽弹药,战场转向价值:替老人做决定这件事本身,是保护,还是剥夺?
清华大学反方三辩马南钧在质询小结里讲起自己的奶奶:“她每次去银行就干两件事:第一,退休金来了,开存折取钱;第二,存定期。这种老年人不在今天讨论的范围内,今天要服务的,是那些有想法做一点金融购物的老年人。”
在马南钧口中,这个时代的老人是改革开放初期的年轻人:“他们当时甚至可能下过海、叱咤风云。但今天老了,回到家中,慢慢成为了生活的累赘。为什么让他自己选?因为不能让他成为投资的傀儡。他赚的其实是在家里的尊严。”这套论证的落点很明确:哪怕真有老人选错,也应该做事后补偿,“而不要在前置环节干预掉”。
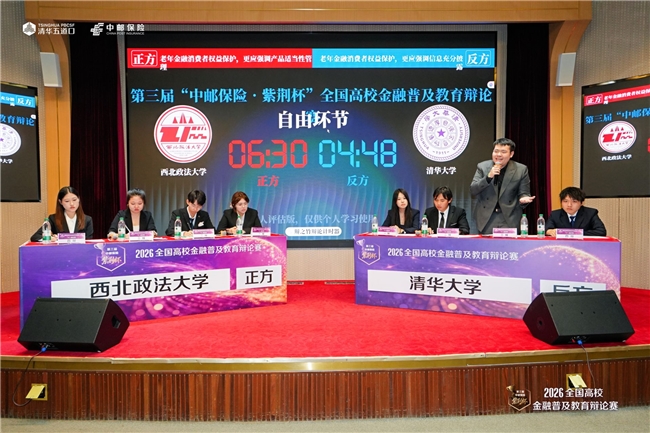
反方四辩曹爱坤的总结陈词,把这场价值之争推向高潮。这位辩手先拆掉正方最常用的类比:处方药之所以需要医生,是因为有专业医生用客观机制判断;而在金融领域,“你作为一个销售,没有办法通过一纸测评书判断这个老年人到底需要什么”“老年人,就是能够给自己开药的医生”。
然后他讲了一个故事:电视剧《都挺好》里的苏大强,背着子女跟人投资,公司跑路,钱全没了。他为什么要投资?剧中他走上天台大喊:“我就想挣点钱,我想挺直腰杆做人。”“他们不是在买产品,他们是在买,我还能为这个家做点什么。”
正方在自由辩论里也回应了这种“尊严叙事”:老人投资有负外部性,“他投的不仅仅是自己的两毛钱,可能还有儿子托他管的钱,甚至孙子的学费”;适当性测评并没有剥夺选择权。“它只能禁止你买什么,市面上的稳健理财2300多种,老人照样可以选”。正方进一步强调,适当性管理限制的是机构把不合适的产品卖给老人,而不是禁止老人购买;它管的是卖方错配,不是买方选择。尊严不能建立在“棺材本”被亏光之后。
正方四辩乔馨阳在总结陈词里反问:“让老人亏掉自己生命保障的钱,和‘不让他选’带来的失望,哪个伤害更重?”对正方而言,有些事情必须强制监管,“是为了保证更大的利益,保证这个弱势群体”。
这场交锋最终留下一个无法绕开的张力:保护不能变成包办,自由也不能以“棺材本”为代价。适当性管理要解决的是机构错配,充分披露要解决的是“知道”到“做到”的人性鸿沟;而在这两者之间,如何让老人既不被风浪吞没,又不被剥夺选择与尊严,才是适老金融真正的难题。
来自现实的凝视:当辩论场撞上真正的金融网点
坐在台下,笔者能明显感觉到,当业界嘉宾举起话筒时,现场的空气变得有些沉重。辩手们刚刚还在用精妙的逻辑搭建象牙塔,但嘉宾们抛出的问题,却带着真实金融网点里令人无奈的泥土气息。
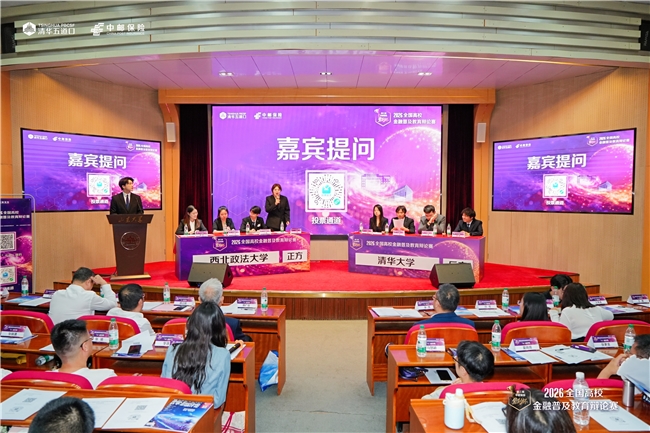
清华五道口张伟老师一针见血:就连受过高等教育的年轻人有时都弄不懂复杂的金融产品,更何况是老人?他把一个沉甸甸的痛点抛给了台上的学生:我们到底该怎么做,才能真正帮长辈跨越这条认知的鸿沟?
中邮保险原董事长韩广岳先生的提问,则带着岁月的纵深感。他看着这些二十出头的孩子,提醒他们,在即将到来的深度老龄化社会里,真正能让机构活下去的竞争力,其实是老年人的“信任”。
正方同学的回答很朴实:用适当性管理护住老人的“棺材本”,不让他们受重创,这才是尊重的底色,也是建立长久信任的基石。
中邮保险董事业务总监曹勇抛出了那个“死结”:业界花了大价钱做科普,老人也明明知道有风险,但现实里,他们最后还是会去买那些高收益产品。“知道”和“做到”之间,隔着一道巨大的人性鸿沟,怎么填?
反方给出的方案依然带着年轻人的理想主义——在事前改变生硬的沟通,事后做足反馈确认,但在这一切之后,请依然把选择的权利还给老人。
听着台上充满胜负欲的作答,笔者在敬佩之余,也生出一丝关于“局中人”的叹息。面对业界前辈抛出的宏大生态题,年轻的辩手们似乎还未能从刚刚剑拔弩张的氛围中抽离。带着尚未褪去的竞技惯性,他们依然死死守着各自“强制管理”或“充分披露”的持方阵地。但事实上,真正的金融普及与适老服务,又怎会是这种非黑即白的二元对立?
当一个老人走到金融网点的柜台前,他需要的绝不仅仅是一纸干巴巴的风险测评,也不仅仅是一份免责条款般的说明书。适老金融的核心,是一个涵盖了社会支持、心理陪伴与长期投教的完整生态。
跳出这道选择题的框架,去俯瞰整个金融普惠的广袤旷野,或许才能真正触及这场赛事想要传递的时代命题。
剥开温情的外壳:那盆浇在“苏大强”头上的冷水
听完嘉宾的提问,再听评委的点评,笔者最大的感受是:金融时代的命题,光有悲天悯人的同情是不够的,现实往往要骨感得多。
王鑫评委像一把手术刀,从法理层面剖开了这场交锋的内核。他提醒大家,正方那种看起来很安全的“底线保护”,本质上是一种“父权制”的居高临下。
它确实限制了自由,但在真实落地时,如果不“一刀切”,一线代理人为了业绩,太容易诱导老人去填假问卷,把保护变成一纸空文。
李磊评委则用自己的亲身经历,给所有人还原了市场的残忍。2022年债券遭遇巨大熊市时,连一向最稳的理财都出现了负收益。在那种极端暴跌面前,消费者当初做测评时“以为自己能承受的损失”,与看着账面数字缩水时“真实感受到的痛苦”,存在着极其残酷的错位。
而让全场印象最深刻的,是景毅评委浇下的那盆名为“逻辑”的冷水。他毫不客气地指出了反方在“苏大强”这个例子上的首尾矛盾。
反方明明想证明老年人越来越懂金融、该自己做主,可当“苏大强”被搬出来时,台下的第一反应却是:“你真的放心让苏大强去搞投资吗?”苏大强,恰恰是那种最需要被强行按住的人。景毅评委的这句话像是一记警钟:未来的老龄化社会需要活力,但这种活力,绝不能建立在“苏大强式”的意气用事之上。
最终,正方西北政法大学代表队夺得冠军,清华大学代表队荣获亚军。
这场比赛到底留下了什么?正如辩手在赛后采访中所说:“很多时候对于金融的了解不仅仅是在课本上,这种知识进头脑,实际上是需要一个实践的过程。”
当比赛现场灯光暗下,笔者心里清楚,现实中关于保护与自由的博弈,远未停止。
其实,哪有什么绝对完美的制度?正方害怕老人被骗得血本无归,反方害怕老人被剥夺了仅剩的自尊。
这场交锋之所以动人,恰恰是因为这群二十出头的年轻人,在这个看似冰冷的命题里,投射了对长辈最真实的隐忧与关切。
金融问题没有简单答案,适老金融保护更不是非黑即白的选择题。它需要我们在面对逐渐老去的一代人时,于冰冷的数字和理性的契约中,一点点摸索出时代的平衡与温度。
“本文系网络公开信息转载,系作者独立观点,不代表本网站立场;平台已尽合理注意义务,但不对内容的真实性、准确性及完整性作任何明示或暗示的保证,本站为我平台公司官网,仅提供信息存储空间服务,所转载文章和信息仅供官网信息查阅”
 央视融媒网:京公网安备 11010502058966号